
 Solicitar presupuesto
 Área de cliente

¿Acabas de conseguir una vivienda del CROUS y estás preparando tu mudanza? Entre los trámites administrativos, la preparación de las cajas y la organización del inicio de curso, hay una etapa que no debes olvidar en ningún caso: contratar un seguro de hogar adaptado a tu vivienda de estudiante.
A la hora de completar tu expediente de alquiler, el CROUS suele pedirte un certificado de seguro. Pero ¿qué seguro hay que elegir? ¿Qué garantías son realmente necesarias? ¿Y cómo evitar pagar por opciones que no necesitas?
Esto es todo lo que hay que saber para preparar tu mudanza con tranquilidad.
¿Por qué hace falta un seguro de hogar para una vivienda del CROUS?
Cuando alquilas una habitación o un apartamento en una residencia universitaria, debes cumplir ciertas obligaciones como inquilino.
Entre ellas figura normalmente la contratación de un seguro que cubra los riesgos del inquilino. Este seguro permite cubrir, en particular, los daños que pudieras causar a la vivienda a raíz de un incendio, de daños por agua o de una explosión, en las condiciones previstas por tu contrato.
El certificado de seguro es un documento que prueba que dispones realmente de la cobertura exigida. Puede exigirse para finalizar tu expediente de alquiler o en el momento de tu entrada en la vivienda.
Lo mejor que puedes hacer: en cuanto se confirme la adjudicación de tu vivienda, infórmate sobre los requisitos de tu residencia y prepara tu seguro antes de la entrega de llaves.
Esperar al último momento puede complicar tus trámites, sobre todo si tienes que aportar un justificante rápidamente.
¿Qué riesgos deben estar cubiertos?
Para elegir tu seguro de hogar para estudiantes, empieza por comprobar las garantías imprescindibles:
Los riesgos del inquilino
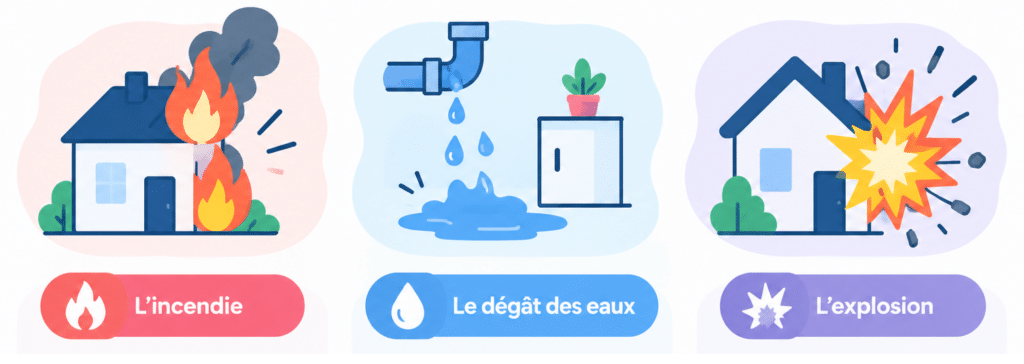
Los riesgos del inquilino se refieren principalmente a los daños causados a la vivienda alquilada. Las garantías asociadas cubren en particular, según las condiciones del contrato:
El incendio: los daños ligados a un incendio en la vivienda.
Los daños por agua: algunos daños provocados por una fuga o un problema de agua.
La explosión: los daños derivados de una explosión cubierta por el contrato.
Estas garantías constituyen la base que hay que examinar para asegurar tu vivienda del CROUS.
Cuidado, no obstante: las condiciones de cobertura, las exclusiones y las franquicias varían según los contratos. Por tanto, es importante leer las garantías en lugar de fiarse únicamente del nombre de la oferta.
Riesgos del inquilino y responsabilidad civil: ¿qué diferencia hay?
Es un punto importante que hay que entender cuando eliges tu seguro.
Los riesgos del inquilino se refieren a los daños causados a la vivienda que ocupas. La responsabilidad civil de la vida privada, por su parte, puede cubrir algunos daños accidentales que causes a otras personas, dentro de los límites previstos por tu contrato.
Por ejemplo, si provocas accidentalmente un daño en casa de un vecino, tu responsabilidad civil puede intervenir según las circunstancias y las garantías contratadas.
Estas dos protecciones son, por tanto, complementarias.
Muchos contratos de seguro de hogar incluyen una garantía de responsabilidad civil, pero no hay que darlo por supuesto automáticamente. Comprueba con precisión las garantías mencionadas en las condiciones de tu oferta.
¿Están cubiertas tus cosas personales?
Asegurar tu vivienda no significa necesariamente que todos tus bienes estén protegidos.
Como estudiante, probablemente tengas varios objetos importantes para el día a día: ordenador portátil, teléfono, ropa, consola de videojuegos o material de clase.
Según el contrato elegido, algunos de estos bienes pueden estar cubiertos en caso de siniestro, mientras que otras situaciones pueden quedar excluidas o sujetas a condiciones particulares.
Antes de contratar, hazte algunas preguntas:
¿Están cubiertos mis aparatos electrónicos en caso de incendio o de daños por agua?
¿Están asegurados mis bienes únicamente dentro de la vivienda?
¿Está cubierto el robo? Si lo está, ¿en qué condiciones?
¿Existe un límite de indemnización para mis objetos personales?
¿Queda una franquicia a mi cargo en caso de siniestro?
Estas comprobaciones te permitirán entender mejor el nivel de protección del que te beneficias.
No es necesariamente obligatorio elegir todas las opciones disponibles. El objetivo es seleccionar un seguro coherente con el valor de tus bienes y con tus necesidades reales.
¿Cómo elegir un seguro de hogar para estudiantes adaptado?
No todas las ofertas son iguales. Para acertar, no te fijes únicamente en el precio anunciado.
Estos son los tres criterios esenciales que hay que tener en cuenta.
El tipo de vivienda
Una habitación en una residencia universitaria y un apartamento de estudiante no presentan necesariamente las mismas características.
Comprueba que el contrato se corresponde bien con tu vivienda, con su superficie y con su situación. Consulta también los requisitos comunicados por tu residencia del CROUS.
Las garantías incluidas
Compara las garantías básicas y las protecciones complementarias propuestas. Asegúrate, en particular, de entender la cobertura de los riesgos del inquilino, la responsabilidad civil y la protección eventual de tus efectos personales.
El presupuesto
Como estudiante, tu presupuesto suele ser limitado. Por tanto, es útil comparar varias ofertas para encontrar un buen equilibrio entre el precio y el nivel de protección.
Un contrato más barato puede ser suficiente para tus necesidades, pero también puede incluir más exclusiones o límites de indemnización más bajos.
La mejor opción no es necesariamente el seguro más barato: es el que responde a los requisitos de tu vivienda y ofrece al mismo tiempo las garantías que realmente necesitas.
Seguro CROUS: los trámites que hay que hacer antes de tu mudanza
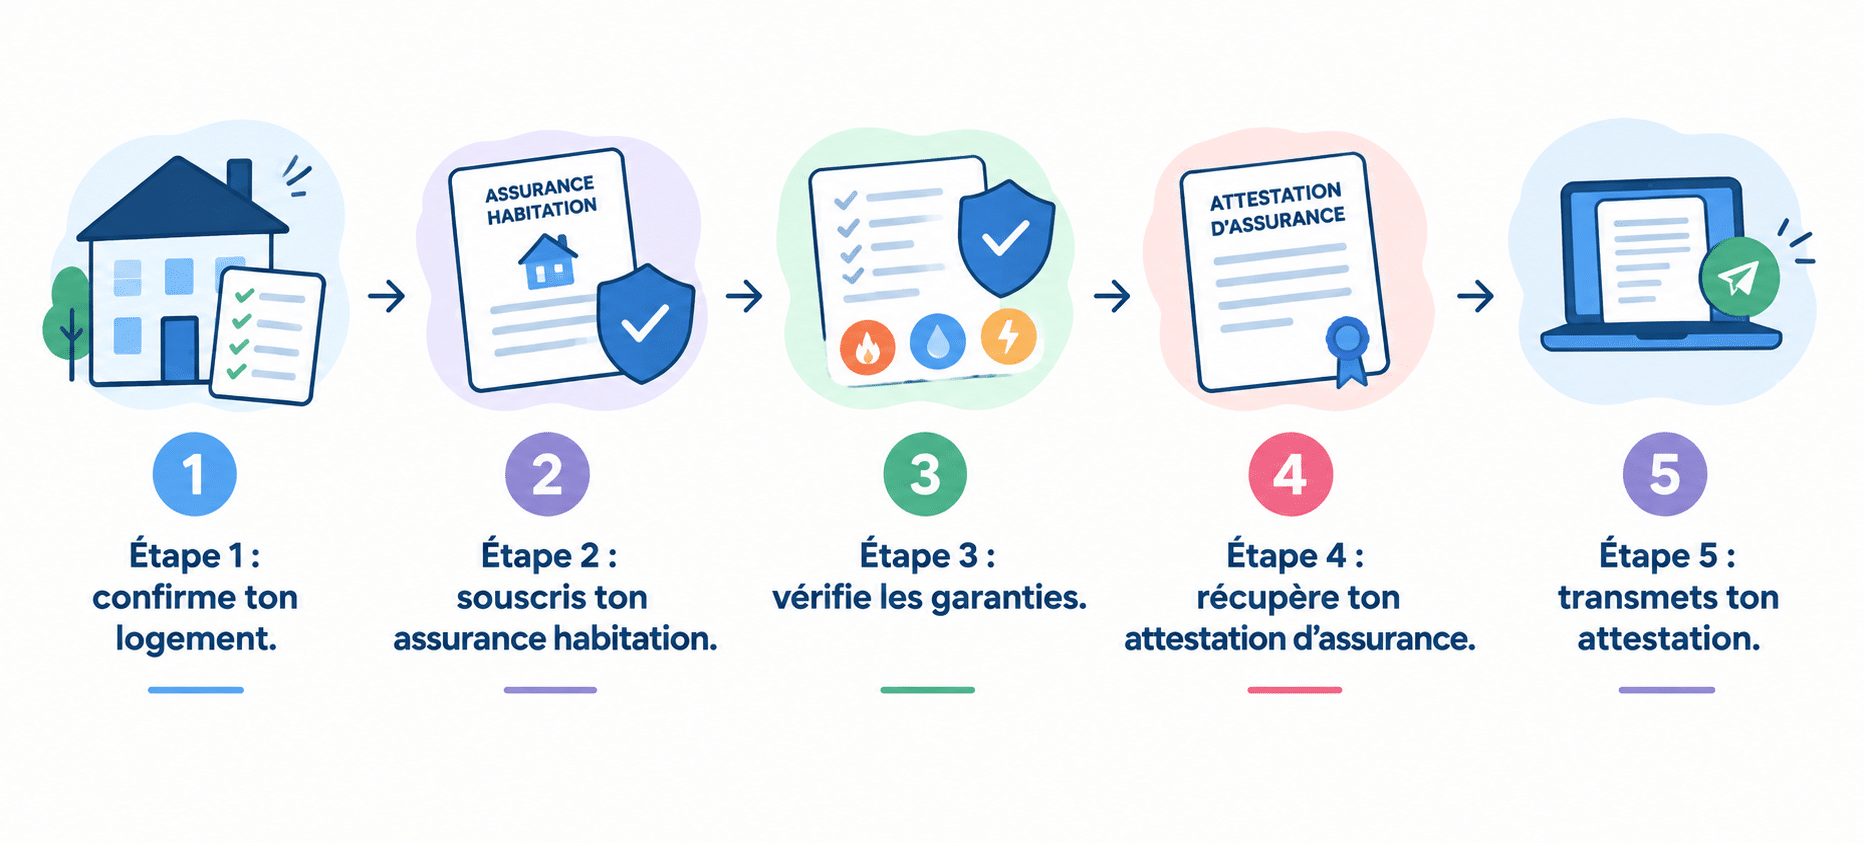
Para evitar sorpresas desagradables al recoger tus llaves, sigue esta lista de comprobación.
Paso 1: confirma tu vivienda.
Comprueba la información relativa a tu residencia y los documentos pedidos para tu expediente de alquiler.
Paso 2: contrata tu seguro de hogar.
Elige un contrato adaptado a tu vivienda de estudiante y a la fecha de entrada en vigor necesaria.
Paso 3: comprueba las garantías.
Asegúrate de que los riesgos del inquilino están cubiertos y examina las demás garantías incluidas en tu contrato.
Paso 4: recoge tu certificado de seguro.
Este documento debe corresponder a la vivienda en cuestión y al periodo pedido.
Paso 5: envía tu certificado.
Envía el justificante según las modalidades indicadas por tu residencia o por el servicio gestor.
Acuérdate también de conservar una copia de tu certificado y de tu contrato para poder encontrarlos fácilmente si hace falta.
En resumen:
¿Qué errores hay que evitar al asegurar la vivienda de estudiante?
Algunos errores pueden complicarte la instalación.
Esperar al último día: corres el riesgo de no tener tiempo para comparar las ofertas y conseguir tu certificado.
Elegir solo en función del precio: una tarifa atractiva no garantiza una cobertura adecuada.
Confundir riesgos del inquilino y responsabilidad civil: estas garantías tienen funciones diferentes.
Dar por hecho que tus cosas personales están cubiertas: comprueba las garantías, los límites y las exclusiones.
Olvidarte de comprobar la fecha de cobertura: asegúrate de que el contrato entra en vigor en el momento necesario.
Si te adelantas a estos trámites, podrás centrarte en lo esencial: tu instalación y tu vuelta a la universidad.
Conclusión: prepara tu seguro antes de recoger las llaves
Conseguir una vivienda del CROUS es una etapa importante en la vida estudiantil. Para mudarte con tranquilidad, el seguro de hogar debe formar parte de los trámites que conviene anticipar.
Empieza por comprobar los requisitos de tu residencia, luego elige un contrato que cubra los riesgos del inquilino y examina las garantías complementarias que podrías necesitar. No olvides conseguir tu certificado y enviarlo en los plazos solicitados.
En resumen, confirma tu vivienda, contrata tu seguro, comprueba tus garantías y prepara tu certificado antes de la mudanza.
Unas cuantas comprobaciones por adelantado pueden evitarte muchas complicaciones en el momento de la entrega de llaves.
Preguntas frecuentes sobre el seguro de vivienda CROUS
-
L’assurance est-elle obligatoire dans une résidence CROUS ?
Oui. L’assurance habitation est obligatoire pour tout locataire d’un logement CROUS, comme pour n’importe quel logement en France. Le CROUS peut vous demander une attestation lors de la remise des clés. Sans assurance, vous seriez personnellement responsable des dommages causés à vos voisins ou au logement.
Avec Etudassur, vous recevez votre attestation MRH immédiatement après la souscription — pratique pour la réunion de remise de clés.
-
Quelles garanties sont incluses dans la formule CROUS ?
La formule CROUS comprend :
- Incendies et événements assimilés (4 500€, franchise 100€)
- Événements climatiques (4 500€, franchise 228€)
- Dégâts des eaux (4 500€, franchise 100€)
- Catastrophes naturelles et technologiques
- Attentats et terrorisme
- RC Locataire (10 000 000€)
- RC Vie Privée, scolaire et extrascolaire en option (10 000 000€)
⚠️ La formule CROUS n’inclut pas : bris de glace, vol, perte de clés, punaises de lit, dommages électriques.
-
Comment fournir mon attestation d’assurance au CROUS ?
Votre attestation MRH est envoyée automatiquement par email dès la validation du paiement.
Vous pouvez aussi la télécharger à tout moment depuis votre espace client (assure.etudassur.fr → « Mes documents »).
Si le CROUS demande une attestation avant votre arrivée, souscrivez en ligne la veille ou le jour même de la remise des clés — vous recevez l’attestation en quelques minutes.
-
Que couvre la responsabilité civile en logement CROUS ?
La Responsabilité Civile Locataire vous protège si vous causez des dommages matériels au logement ou à vos voisins.
La Responsabilité Civile Vie privée, Scolaire et Extrascolaire Vie Privée couvre les dommages causés en dehors du logement dans le cadre de votre vie privée ou lors de vos études.
La RC est la garantie la plus importante — sans elle, vous seriez personnellement responsable de dommages pouvant atteindre plusieurs centaines de milliers d’euros.
-
Quelle durée de contrat choisir pour un logement CROUS ?
Les durées disponibles sont 3, 6 ou 12 mois (9mois + 3 mois offerts).
Pour un logement CROUS typique (une année universitaire), la durée 12 mois est la plus adaptée. Si vous n’occupez le logement qu’un semestre, optez pour 3 ou 6 mois.
Le contrat est à durée ferme sans tacite reconduction — il n’est pas reconduit automatiquement. Pensez à renouveler avant la fin.
La durée minimale est de 3 mois — pas de contrat au mois possible.
Florian Cau
Assistant de production d'Etudassur depuis 5 ans, je suis à votre service pour répondre au mieux à vos interrogations et vous accompagner avec votre contrat Etudassur.







