Faire un devis
 Espace client

Tu viens d’obtenir un logement CROUS et tu prépares ton emménagement ? Entre les démarches administratives, la préparation des cartons et l’organisation de ta rentrée, il y a une étape à ne surtout pas oublier : souscrire une assurance habitation adaptée à ton logement étudiant.
Au moment de compléter ton dossier locatif, le CROUS te demande généralement une attestation d’assurance. Mais quelle assurance faut-il choisir ? Quelles garanties sont réellement nécessaires ? Et comment éviter de payer pour des options dont tu n’as pas besoin ?
Voici tout ce qu’il faut savoir pour préparer ton emménagement sereinement.
Pourquoi faut-il une assurance habitation pour un logement CROUS ?
Lorsque tu loues une chambre ou un appartement dans une résidence universitaire, tu dois respecter certaines obligations en tant que locataire.
Parmi elles figure généralement la souscription d’une assurance couvrant les risques locatifs. Cette assurance permet notamment de couvrir les dommages que tu pourrais causer au logement à la suite d’un incendie, d’un dégât des eaux ou d’une explosion, dans les conditions prévues par ton contrat.
L’attestation d’assurance est un document qui prouve que tu disposes bien de la couverture demandée. Elle peut être exigée pour finaliser ton dossier locatif ou lors de ton entrée dans le logement.
Le bon réflexe : dès que ton attribution de logement est confirmée, renseigne-toi sur les exigences de ta résidence et prépare ton assurance avant la remise des clés.
Attendre le dernier moment peut compliquer tes démarches, surtout si tu dois fournir rapidement un justificatif.
Quels risques doivent être couverts ?
Pour choisir ton assurance habitation étudiante, commence par vérifier les garanties indispensables :
Les risques locatifs
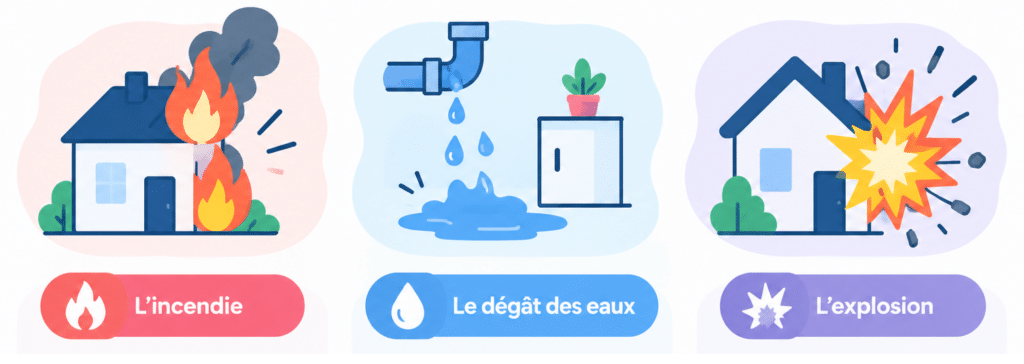
Les risques locatifs concernent principalement les dommages causés au logement loué. Les garanties associées couvrent notamment, selon les conditions du contrat :
L’incendie : les dommages liés à un incendie dans le logement.
Le dégât des eaux : certains dommages provoqués par une fuite ou un problème d’eau.
L’explosion : les dommages consécutifs à une explosion couverte par le contrat.
Ces garanties constituent la base à examiner pour assurer ton logement CROUS.
Attention toutefois : les conditions de prise en charge, les exclusions et les franchises varient selon les contrats. Il est donc important de lire les garanties plutôt que de se fier uniquement au nom de l’offre.
Risques locatifs et responsabilité civile : quelle différence ?
C’est un point important à comprendre lorsque tu choisis ton assurance.
Les risques locatifs concernent les dommages causés au logement que tu occupes. La responsabilité civile vie privée peut, quant à elle, couvrir certains dommages accidentels que tu causes à d’autres personnes, dans les limites prévues par ton contrat.
Par exemple, si tu provoques accidentellement un dommage chez un voisin, ta responsabilité civile peut intervenir selon les circonstances et les garanties souscrites.
Ces deux protections sont donc complémentaires.
De nombreux contrats d’assurance habitation incluent une garantie de responsabilité civile, mais il ne faut pas le supposer automatiquement. Vérifie précisément les garanties mentionnées dans les conditions de ton offre.
Tes affaires personnelles sont-elles couvertes ?
Assurer ton logement ne signifie pas nécessairement que tous tes biens sont protégés.
En tant qu’étudiant, tu possèdes probablement plusieurs objets importants au quotidien : ordinateur portable, téléphone, vêtements, console de jeux ou encore matériel de cours.
Selon le contrat choisi, certains de ces biens peuvent être couverts en cas de sinistre, tandis que d’autres situations peuvent être exclues ou soumises à des conditions particulières.
Avant de souscrire, pose-toi quelques questions :
Mes appareils électroniques sont-ils couverts en cas d’incendie ou de dégât des eaux ?
Mes biens sont-ils assurés uniquement à l’intérieur du logement ?
Le vol est-il couvert ? Si oui, sous quelles conditions ?
Existe-t-il un plafond d’indemnisation pour mes objets personnels ?
Une franchise reste-t-elle à ma charge en cas de sinistre ?
Ces vérifications te permettront de mieux comprendre le niveau de protection dont tu bénéficies.
Il n’est pas forcément nécessaire de choisir toutes les options disponibles. L’objectif est de sélectionner une assurance cohérente avec la valeur de tes biens et tes besoins réels.
Comment choisir une assurance habitation étudiante adaptée ?
Toutes les offres ne se valent pas. Pour faire le bon choix, ne regarde pas uniquement le prix affiché.
Voici les trois critères essentiels à prendre en compte.
Le type de logement
Une chambre en résidence universitaire et un appartement étudiant ne présentent pas nécessairement les mêmes caractéristiques.
Vérifie que le contrat correspond bien à ton logement, à sa superficie et à sa situation. Consulte également les exigences communiquées par ta résidence CROUS.
Les garanties incluses
Compare les garanties de base et les protections complémentaires proposées. Assure-toi notamment de comprendre la couverture des risques locatifs, la responsabilité civile et la protection éventuelle de tes effets personnels.
Le budget
En tant qu’étudiant, ton budget est souvent limité. Il est donc utile de comparer plusieurs offres pour trouver un bon équilibre entre le prix et le niveau de protection.
Un contrat moins cher peut être suffisant pour tes besoins, mais il peut aussi comporter davantage d’exclusions ou des plafonds d’indemnisation moins élevés.
Le meilleur choix n’est pas nécessairement l’assurance la moins chère : c’est celle qui répond aux exigences de ton logement tout en offrant les garanties dont tu as réellement besoin.
Assurance CROUS : les démarches à effectuer avant ton emménagement
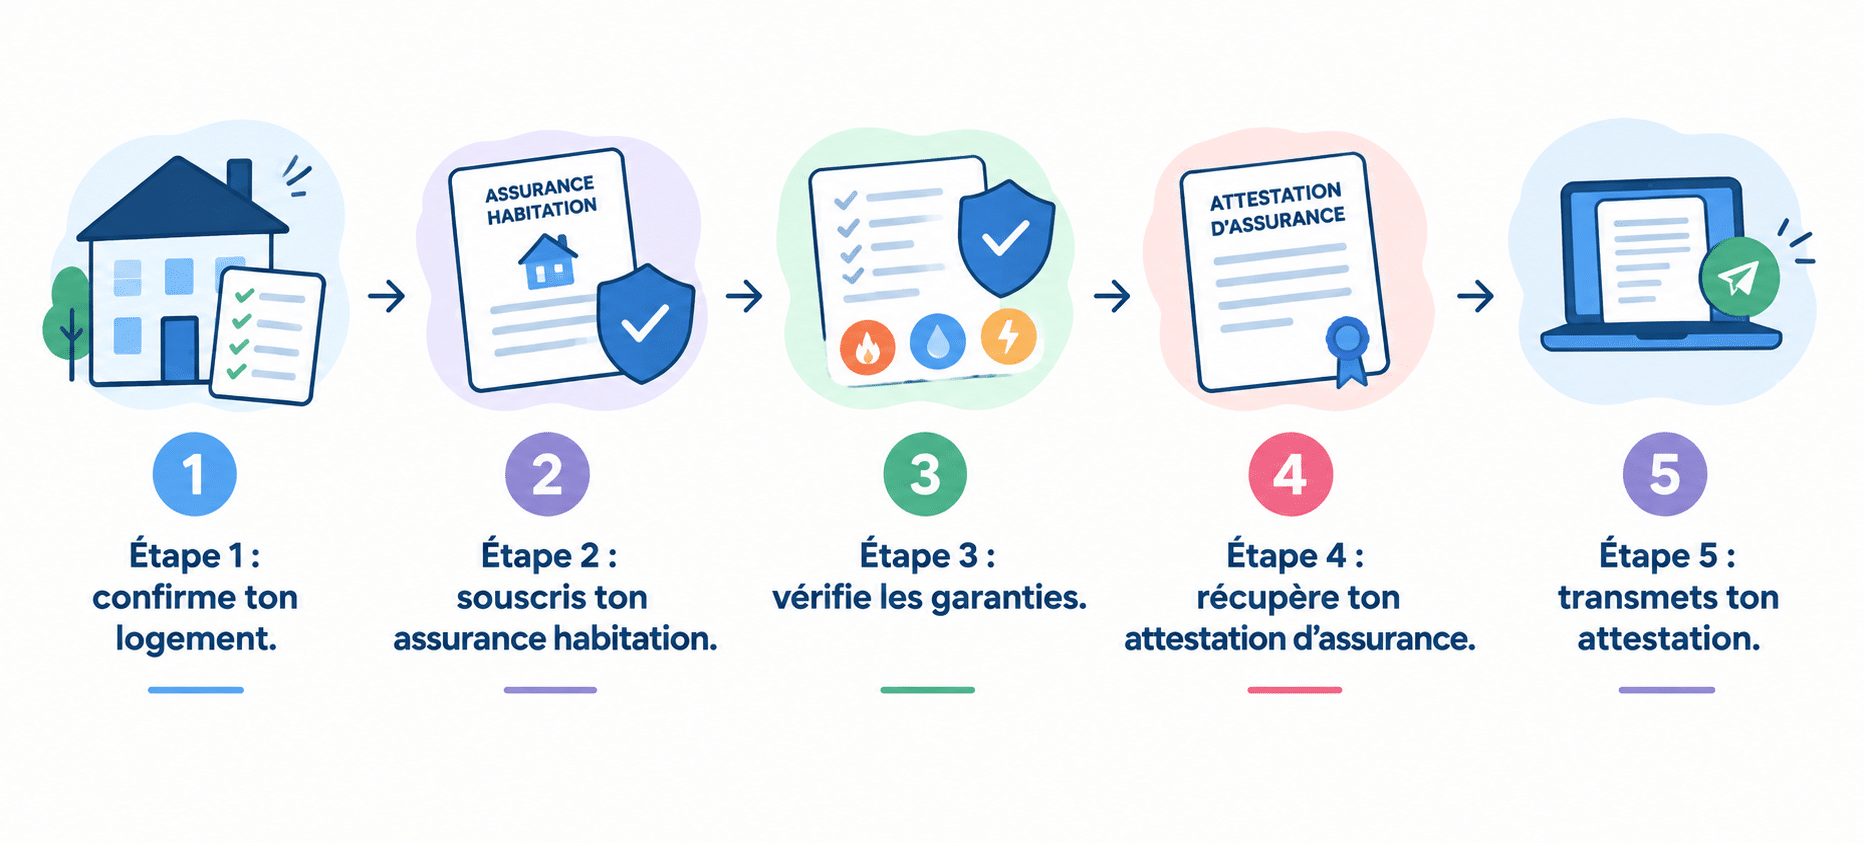
Pour éviter les mauvaises surprises au moment de récupérer tes clés, suis cette checklist.
Étape 1 : confirme ton logement.
Vérifie les informations relatives à ta résidence et les documents demandés pour ton dossier locatif.
Étape 2 : souscris ton assurance habitation.
Choisis un contrat adapté à ton logement étudiant et à la date de prise d’effet nécessaire.
Étape 3 : vérifie les garanties.
Assure-toi que les risques locatifs sont couverts et examine les autres garanties incluses dans ton contrat.
Étape 4 : récupère ton attestation d’assurance.
Ce document doit correspondre au logement concerné et à la période demandée.
Étape 5 : transmets ton attestation.
Envoie le justificatif selon les modalités indiquées par ta résidence ou le service gestionnaire.
Pense également à conserver une copie de ton attestation et de ton contrat pour pouvoir les retrouver facilement en cas de besoin.
Pour récapituler :
Quelles erreurs éviter quand on assure son logement étudiant ?
Quelques erreurs peuvent compliquer ton installation.
Attendre le dernier jour : tu risques de manquer de temps pour comparer les offres et récupérer ton attestation.
Choisir uniquement en fonction du prix : un tarif attractif ne garantit pas une couverture adaptée.
Confondre risques locatifs et responsabilité civile : ces garanties ont des fonctions différentes.
Supposer que tes affaires personnelles sont couvertes : vérifie les garanties, les plafonds et les exclusions.
Oublier de vérifier la date de couverture : assure-toi que le contrat prend effet au moment nécessaire.
En anticipant ces démarches, tu pourras te concentrer sur l’essentiel : ton installation et ta rentrée universitaire.
Conclusion : prépare ton assurance avant de récupérer tes clés
Obtenir un logement CROUS est une étape importante dans la vie étudiante. Pour emménager sereinement, l’assurance habitation doit faire partie des démarches à anticiper.
Commence par vérifier les exigences de ta résidence, puis choisis un contrat qui couvre les risques locatifs et examine les garanties complémentaires dont tu pourrais avoir besoin. N’oublie pas de récupérer ton attestation et de la transmettre dans les délais demandés.
En résumé, confirme ton logement, souscris ton assurance, vérifie tes garanties et prépare ton attestation avant ton emménagement.
Quelques vérifications en amont peuvent t’éviter bien des complications au moment de la remise des clés.
Questions fréquentes sur l'assurance logement CROUS
-
L’assurance est-elle obligatoire dans une résidence CROUS ?
Oui. L’assurance habitation est obligatoire pour tout locataire d’un logement CROUS, comme pour n’importe quel logement en France. Le CROUS peut vous demander une attestation lors de la remise des clés. Sans assurance, vous seriez personnellement responsable des dommages causés à vos voisins ou au logement.
Avec Etudassur, vous recevez votre attestation MRH immédiatement après la souscription — pratique pour la réunion de remise de clés.
-
Quelles garanties sont incluses dans la formule CROUS ?
La formule CROUS comprend :
- Incendies et événements assimilés (4 500€, franchise 100€)
- Événements climatiques (4 500€, franchise 228€)
- Dégâts des eaux (4 500€, franchise 100€)
- Catastrophes naturelles et technologiques
- Attentats et terrorisme
- RC Locataire (10 000 000€)
- RC Vie Privée, scolaire et extrascolaire en option (10 000 000€)
⚠️ La formule CROUS n’inclut pas : bris de glace, vol, perte de clés, punaises de lit, dommages électriques.
-
Comment fournir mon attestation d’assurance au CROUS ?
Votre attestation MRH est envoyée automatiquement par email dès la validation du paiement.
Vous pouvez aussi la télécharger à tout moment depuis votre espace client (assure.etudassur.fr → « Mes documents »).
Si le CROUS demande une attestation avant votre arrivée, souscrivez en ligne la veille ou le jour même de la remise des clés — vous recevez l’attestation en quelques minutes.
-
Que couvre la responsabilité civile en logement CROUS ?
La Responsabilité Civile Locataire vous protège si vous causez des dommages matériels au logement ou à vos voisins.
La Responsabilité Civile Vie privée, Scolaire et Extrascolaire Vie Privée couvre les dommages causés en dehors du logement dans le cadre de votre vie privée ou lors de vos études.
La RC est la garantie la plus importante — sans elle, vous seriez personnellement responsable de dommages pouvant atteindre plusieurs centaines de milliers d’euros.
-
Quelle durée de contrat choisir pour un logement CROUS ?
Les durées disponibles sont 3, 6 ou 12 mois (9mois + 3 mois offerts).
Pour un logement CROUS typique (une année universitaire), la durée 12 mois est la plus adaptée. Si vous n’occupez le logement qu’un semestre, optez pour 3 ou 6 mois.
Le contrat est à durée ferme sans tacite reconduction — il n’est pas reconduit automatiquement. Pensez à renouveler avant la fin.
La durée minimale est de 3 mois — pas de contrat au mois possible.
Florian Cau
Assistant de production d'Etudassur depuis 5 ans, je suis à votre service pour répondre au mieux à vos interrogations et vous accompagner avec votre contrat Etudassur.