Faire un devis
 Espace client

Téléphone endommagé, accident à vélo, objet cassé chez quelqu’un… Un accident du quotidien peut parfois entraîner des dommages importants.
C’est là que la responsabilité civile peut entrer en jeu.
Mais à quoi sert-elle exactement ? Est-elle obligatoire quand on est étudiant ? Est-elle comprise dans l’assurance habitation ? Et êtes-vous peut-être encore couvert par le contrat de vos parents ?
Vous préférez le format vidéo ? Voici l’essentiel en moins de 2 minutes.
Qu’est-ce que la responsabilité civile étudiant ?
La responsabilité civile correspond à l’obligation de réparer les dommages que vous causez à une autre personne lorsque votre responsabilité est engagée.
Dans la vie quotidienne, une garantie responsabilité civile peut ainsi permettre à votre assureur de prendre en charge les conséquences financières de certains dommages causés à un tiers, dans les limites et conditions prévues par votre contrat.
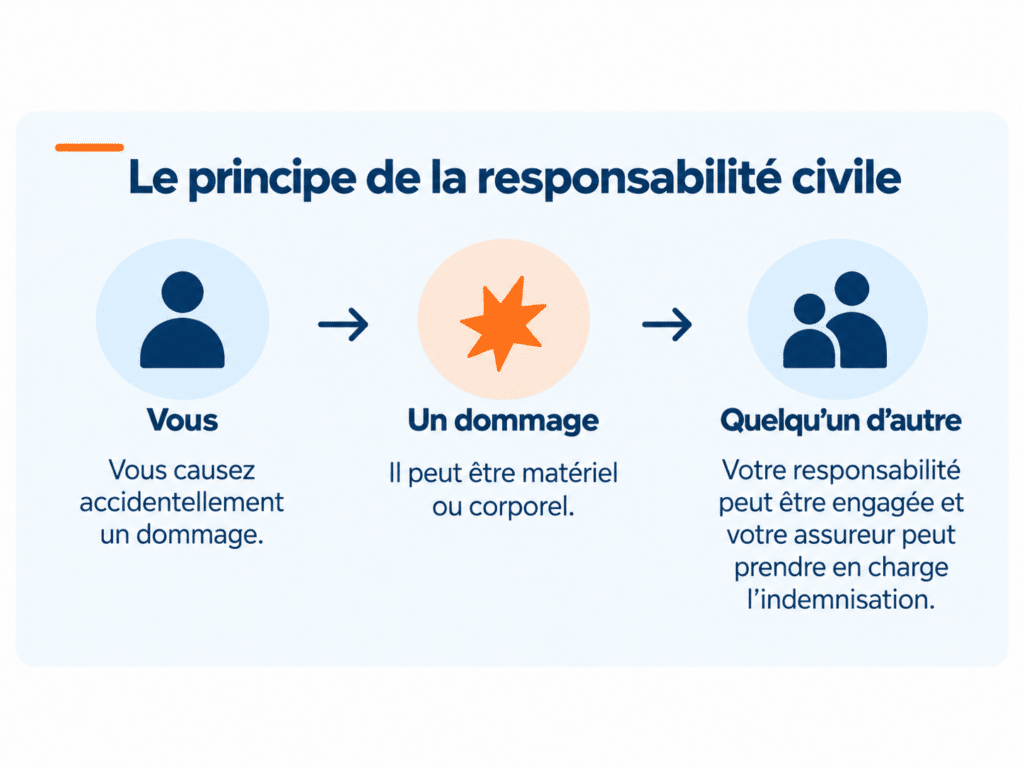
Le principe peut se résumer très simplement :
Vous → causez un dommage → à quelqu’un d’autre.
Le dommage peut notamment être matériel ou corporel.
Par exemple, si vous endommagez accidentellement un objet appartenant à une autre personne ou si vous blessez quelqu’un à vélo, votre responsabilité peut être engagée.
Dans quelles situations la responsabilité civile étudiant peut-elle intervenir ?
Quelques exemples permettent de comprendre beaucoup plus facilement son fonctionnement.
Vous endommagez le téléphone d’un inconnu
Vous faites accidentellement tomber le téléphone d’une personne que vous ne connaissez pas et l’écran se casse.
Si votre responsabilité est engagée et que les circonstances entrent dans les garanties prévues par votre contrat, votre responsabilité civile peut éventuellement intervenir pour indemniser la personne lésée.
Cela ne signifie pas qu’un téléphone cassé est automatiquement indemnisé. Les circonstances du dommage, les garanties, les exclusions et les éventuelles franchises doivent toujours être vérifiées.
Pour aller plus loin : découvrez comment fonctionne la responsabilité civile en cas de téléphone cassé.
Vous blessez accidentellement quelqu’un à vélo
Vous circulez à vélo et heurtez accidentellement un piéton ou un autre cycliste.
Selon les circonstances, il peut y avoir des dommages corporels ou matériels dont vous êtes responsable.
Une responsabilité civile vie privée peut alors intervenir selon les garanties prévues dans votre contrat.
Attention toutefois : l’utilisation d’un véhicule terrestre à moteur relève d’autres règles d’assurance.
Vous provoquez un dommage chez quelqu’un
Vous êtes chez une autre personne et faites accidentellement tomber ou endommagez un objet lui appartenant.
Votre responsabilité civile peut éventuellement intervenir si votre responsabilité est engagée et si le dommage entre dans le champ des garanties de votre contrat.
La responsabilité civile couvre-t-elle vos propres affaires ?
Non. C’est l’une des principales confusions à éviter.
Si vous faites tomber votre propre ordinateur et cassez son écran, votre responsabilité civile vie privée n’a pas vocation à vous indemniser puisque vous n’avez causé aucun dommage à un tiers.
À l’inverse, si vous endommagez accidentellement un ordinateur appartenant à une autre personne, votre responsabilité civile peut potentiellement intervenir selon les circonstances et les conditions de votre contrat.
La règle à retenir est donc simple :
Responsabilité civile = pensez d’abord aux dommages causés aux autres.
Assurance habitation et responsabilité civile : quelle différence ?
L’assurance habitation et la responsabilité civile vie privée sont liées, mais elles ne désignent pas exactement la même chose.
Une assurance habitation couvre différents risques liés au logement selon les garanties souscrites : incendie, dégât des eaux, risques locatifs, dommages aux biens, etc.
La responsabilité civile vie privée concerne quant à elle certains dommages que vous pouvez causer à d’autres personnes dans votre vie quotidienne.
Un contrat d’assurance habitation étudiant peut également inclure une garantie responsabilité civile vie privée.
Quelle différence entre responsabilité civile vie privée et risques locatifs ?
C’est une distinction particulièrement importante lorsque l’on devient locataire.
La responsabilité civile vie privée concerne principalement certains dommages causés à d’autres personnes dans votre vie quotidienne.
La responsabilité locative concerne, elle, certains dommages causés au logement que vous louez.
Un dégât des eaux ou un incendie prenant naissance dans votre appartement peut également provoquer des dommages au logement ou aux voisins.
Les garanties concernées ne sont donc pas nécessairement les mêmes.
Pour comprendre ce cas particulier, consultez également notre explication sur la garantie recours des voisins et des tiers.
L’assurance de vos parents vous couvre-t-elle encore lorsque vous êtes étudiant ?
C’est possible, mais ce n’est pas automatique.
Selon le contrat souscrit par vos parents, un enfant devenu étudiant peut parfois continuer à bénéficier de leur garantie responsabilité civile.
Plusieurs éléments peuvent entrer en compte :
- votre âge ;
- votre statut d’étudiant ;
- votre lieu de résidence ;
- les personnes considérées comme assurées par le contrat ;
- les garanties et exclusions prévues.
Il vaut donc mieux ne jamais supposer que vous êtes encore couvert.
Contactez l’assureur concerné et demandez-lui de confirmer votre couverture. Si nécessaire, demandez également une attestation de responsabilité civile à votre nom.
La responsabilité civile étudiant est-elle obligatoire ?
Il faut distinguer la responsabilité civile vie privée de l’assurance obligatoire du logement.
Pour un étudiant locataire, une assurance couvrant au minimum les risques locatifs est généralement nécessaire.
La responsabilité civile vie privée correspond à une autre garantie, même si elle peut être intégrée au même contrat d’assurance habitation.
Par ailleurs, une attestation de responsabilité civile peut être demandée dans certaines situations de la vie étudiante : établissement scolaire, université, stage ou certaines activités.
L’important est donc de vérifier précisément quelle garantie vous est demandée.
Vous emménagez prochainement ? Découvrez également notre assurance habitation étudiant.
Comment obtenir une attestation de responsabilité civile étudiant ?
L’attestation de responsabilité civile est un document permettant de justifier que vous bénéficiez d’une garantie.
Selon votre situation, cette responsabilité civile peut notamment être rattachée à votre assurance habitation ou à un autre contrat qui vous couvre.
Lorsque vous récupérez votre attestation, vérifiez notamment :
- votre identité ;
- la période de validité ;
- la nature de la garantie ;
- éventuellement le cadre dans lequel la couverture s’applique.
Si vous ne savez pas si vous disposez déjà d’une responsabilité civile, demandez simplement confirmation à votre assureur avant de souscrire une nouvelle garantie.
Que faut-il vérifier dans son contrat de responsabilité civile ?
Toutes les garanties de responsabilité civile ne sont pas nécessairement identiques.
Avant de compter sur votre contrat, vérifiez notamment :
- les personnes assurées ;
- les dommages couverts ;
- les activités couvertes ;
- les exclusions ;
- les plafonds d’indemnisation ;
- les éventuelles franchises ;
- l’étendue géographique de la garantie.
Il est donc important de consulter les conditions du contrat correspondant à votre situation.
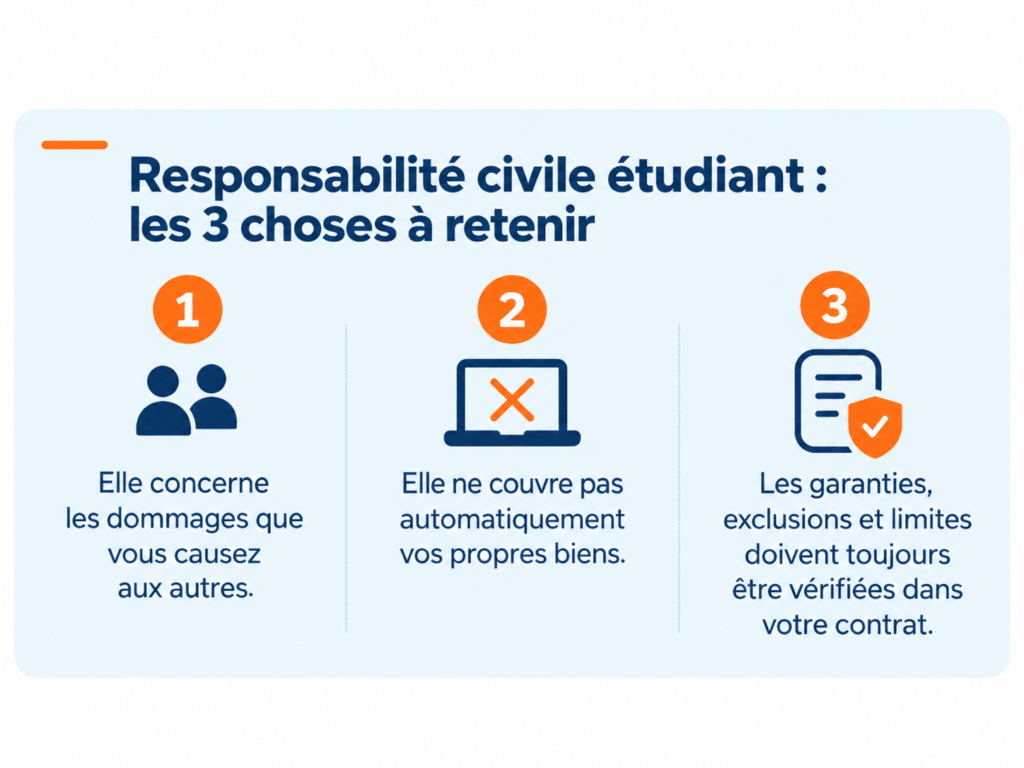
Responsabilité civile étudiant : les 3 choses à retenir
1. La responsabilité civile concerne principalement les dommages que vous causez aux autres.
2. Elle ne couvre pas automatiquement vos propres biens.
3. Les garanties, exclusions et limites doivent toujours être vérifiées dans votre contrat.
Vous cherchez une assurance habitation étudiant ?
Vous recherchez une assurance adaptée à votre logement étudiant et souhaitez connaître les garanties de responsabilité civile proposées ?
Découvrez les solutions Étudassur et choisissez la formule adaptée à votre situation.
Questions fréquentes sur la responsabilité civile étudiant
-
1. La responsabilité civile couvre-t-elle un téléphone cassé ?
Elle peut éventuellement intervenir lorsque vous endommagez accidentellement le téléphone appartenant à une autre personne, si votre responsabilité est engagée et si les circonstances sont couvertes par votre contrat.
-
2. Puis-je utiliser ma responsabilité civile si je casse mon propre ordinateur ?
Non. La responsabilité civile vie privée n’a normalement pas vocation à couvrir les dommages que vous causez à vos propres biens.
-
3. Suis-je encore couvert par la responsabilité civile de mes parents ?
C’est possible, mais cela dépend de leur contrat et de votre situation. Vérifiez directement auprès de leur assureur et demandez une attestation à votre nom si nécessaire.
-
4. La responsabilité civile est-elle incluse dans l’assurance habitation ?
Elle peut l’être, mais cela dépend du contrat et de la formule souscrite. Vérifiez toujours les garanties et exclusions applicables.
-
5. Où trouver mon attestation de responsabilité civile ?
Elle peut généralement être obtenue auprès de l’assureur qui couvre votre responsabilité civile, souvent depuis votre espace client ou sur demande.